¿Cuánto se paga realmente de impuestos en Hungría? La respuesta cambia según se trate de un salario, una compra, una empresa o una vivienda. La tasa única del impuesto sobre la renta y el IVA del 27 % suelen dominar la conversación, pero por sí solos no describen el sistema. Esta guía reúne los principales gravámenes vigentes en octubre de 2026 y explica a quién afectan.
El salario: renta y seguridad social
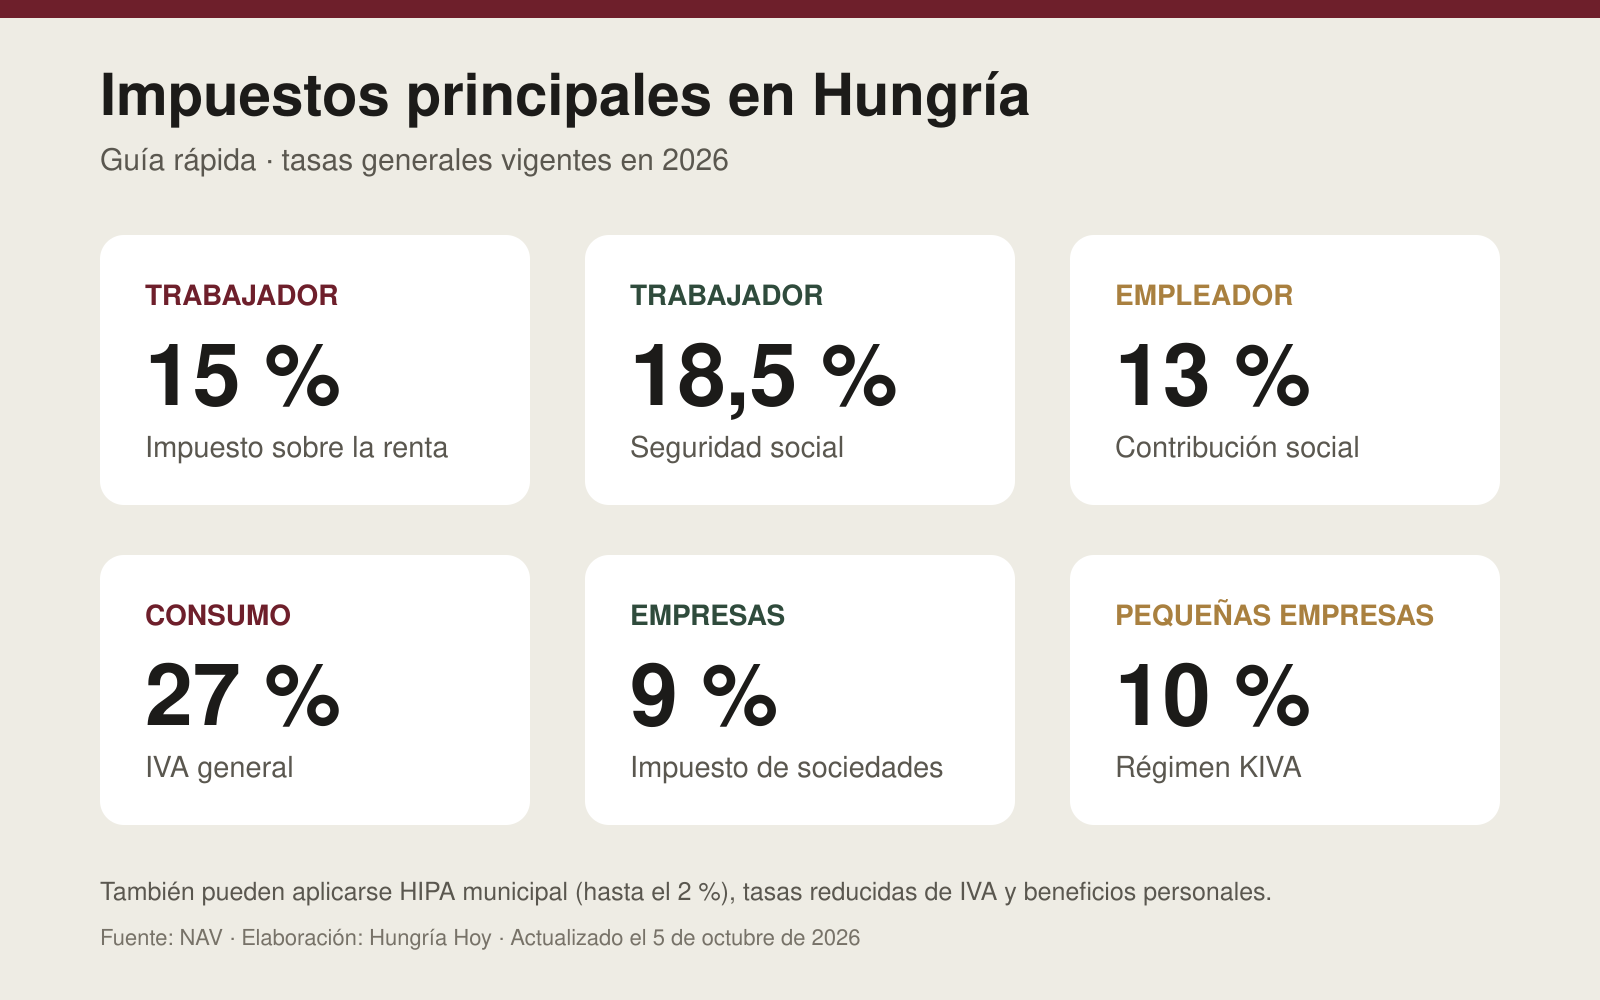
El impuesto sobre la renta de las personas físicas, conocido por sus siglas húngaras szja, tiene una tasa general del 15 %. No significa que todas las personas paguen efectivamente ese porcentaje sobre todo su sueldo: existen exenciones y beneficios vinculados, entre otros supuestos, a la edad, la maternidad y las familias con hijos. El resultado depende de la situación personal y de los requisitos de cada beneficio.
Además, al salario de un trabajador asegurado se le descuenta, en términos generales, una contribución a la seguridad social del 18,5 %. Conviene distinguirla del impuesto sobre la renta: financia el sistema de prestaciones y aparece como concepto separado en la nómina. Por su parte, el empleador paga normalmente un impuesto de contribución social, el szociális hozzájárulási adó o szocho, cuya tasa general es del 13 % sobre la base correspondiente. También aquí pueden existir reducciones.
Un cálculo ilustrativo ayuda a leer la nómina: para un salario bruto mensual de 500.000 forintos (unos 1.359 euros), el 15 % serían 75.000 forintos (unos 204 euros) y el 18,5 %, 92.500 forintos (unos 251 euros). Sin descuentos ni circunstancias especiales, quedarían 332.500 forintos netos (unos 904 euros). Es un ejemplo aritmético, no una simulación personalizada; la carga del empleador se calcula aparte.
El consumo: IVA y otros impuestos indirectos
El impuesto sobre el valor añadido se llama általános forgalmi adó (ÁFA). Su tasa general es del 27 %, mientras que determinados bienes y servicios pueden acogerse al 18 % o al 5 %. La clasificación exacta del producto importa: no basta con que sea «alimento» o «medicamento» para deducir automáticamente una tasa.
Desde el 1 de septiembre de 2026, los medicamentos de uso humano que solo se dispensan con receta y determinados preparados magistrales humanos tienen una tasa del 0 %. Esta novedad no abarca por igual todos los productos de farmacia. El precio final puede depender también de la regulación y de otros factores comerciales; reducir el IVA no garantiza por sí solo una rebaja idéntica al consumidor.
Hay además impuestos especiales sobre productos como los combustibles, el alcohol y el tabaco. Quien los compra suele verlos incorporados al precio, aunque no siempre aparezcan desglosados como el IVA. Para un visitante de fuera de la Unión Europea, las reglas de devolución del IVA en compras elegibles constituyen otro asunto específico, sujeto a requisitos de valor y salida de las mercancías.
Empresas y autónomos: no existe una sola tasa
El impuesto sobre sociedades, társasági adó (TAO), grava con una tasa general del 9 % la base imponible de las empresas. No es el 9 % de toda la facturación: los ingresos, los gastos admitidos y los ajustes fiscales determinan la base. A ello pueden sumarse IVA, cargas laborales e impuestos locales.
Una sociedad que reúna los requisitos puede optar por el impuesto para pequeñas empresas, kisvállalati adó (KIVA), del 10 %. Este régimen sustituye, dentro de sus reglas, al impuesto sobre sociedades y al impuesto de contribución social del empleador. Las bases de TAO y KIVA son distintas, por lo que comparar el 9 % y el 10 % sin examinar las cuentas de la empresa induce a error.
Para ciertos empresarios individuales existe el régimen simplificado kisadózó vállalkozók tételes adója (KATA), con una cuota fija ordinaria de 50.000 forintos al mes (unos 136 euros). Su acceso está restringido, especialmente en relación con la actividad a tiempo completo y con el tipo de clientes; no es una tarifa universal para cualquier profesional independiente.
Otros autónomos tributan mediante la modalidad de gastos presuntos, átalányadó, o las reglas ordinarias. En 2026, la NAV fija en 1.936.800 forintos (unos 5.266 euros) la parte anual exenta del ingreso calculado con este sistema. Para quienes aplican el coeficiente general de gastos del 45 %, eso equivale a no pagar impuesto sobre los primeros 3.521.455 forintos de ingresos (unos 9.574 euros). Los límites y las contribuciones dependen de la actividad y de las circunstancias personales.
El IVA también ofrece una exención subjetiva para pequeños negocios que cumplan las condiciones: el umbral de ingresos de 2026 es de 20 millones de forintos (unos 54.377 euros). Esa exención se refiere al IVA; no borra las obligaciones relativas a la renta, la empresa o la seguridad social.
Municipios, vivienda y automóvil
El impuesto local sobre actividades económicas, helyi iparűzési adó (HIPA), depende del municipio. Su tasa puede llegar al 2 % de una base definida por la ley, diferente del beneficio sujeto al impuesto sobre sociedades. La dirección y la actividad del negocio determinan qué reglas locales consultar.
Los gobiernos locales también pueden cobrar impuestos sobre edificios o terrenos y un tributo turístico por las pernoctaciones, con ordenanzas y cuantías variables. Por ello no existe una cifra nacional única para «el impuesto de la casa» o «la tasa turística». El automóvil está sujeto a un impuesto anual cuya cuantía depende de las características del vehículo y de las reglas aplicables.
Al comprar una vivienda, el adquirente suele pagar un derecho de transmisión patrimonial, vagyonszerzési illeték, del 4 % en el tramo ordinario, con exenciones y beneficios para determinadas situaciones. Si el valor sujeto al gravamen fuese de 50 millones de forintos (unos 135.943 euros), el 4 % equivaldría a 2 millones de forintos (unos 5.438 euros), antes de cualquier beneficio. Tampoco deben confundirse este pago por adquirir con un impuesto anual por poseer. Las herencias y donaciones tienen sus propias reglas, con exenciones importantes entre familiares cercanos.
Quienes viven entre Hungría y otro país
Para un hispanohablante residente en Hungría, un húngaro que cobra ingresos del exterior o alguien de la diáspora con una propiedad en el país, la pregunta decisiva suele ser la residencia fiscal y la fuente del ingreso. La nacionalidad por sí sola no resuelve dónde se declara: una persona considerada residente fiscal húngara puede tener que declarar rentas obtenidas en el extranjero, mientras que un no residente puede tener obligaciones por ingresos de fuente húngara.
Los convenios bilaterales para evitar la doble imposición pueden distribuir la potestad tributaria y establecer mecanismos para evitar pagar dos veces por la misma renta. Hay que comprobar el convenio vigente para el país concreto: no todos los Estados tienen uno aplicable con Hungría. También cambian las reglas según se trate de salario, pensión, alquiler, dividendos o venta de un inmueble.
¿Qué podría cambiar en 2027?
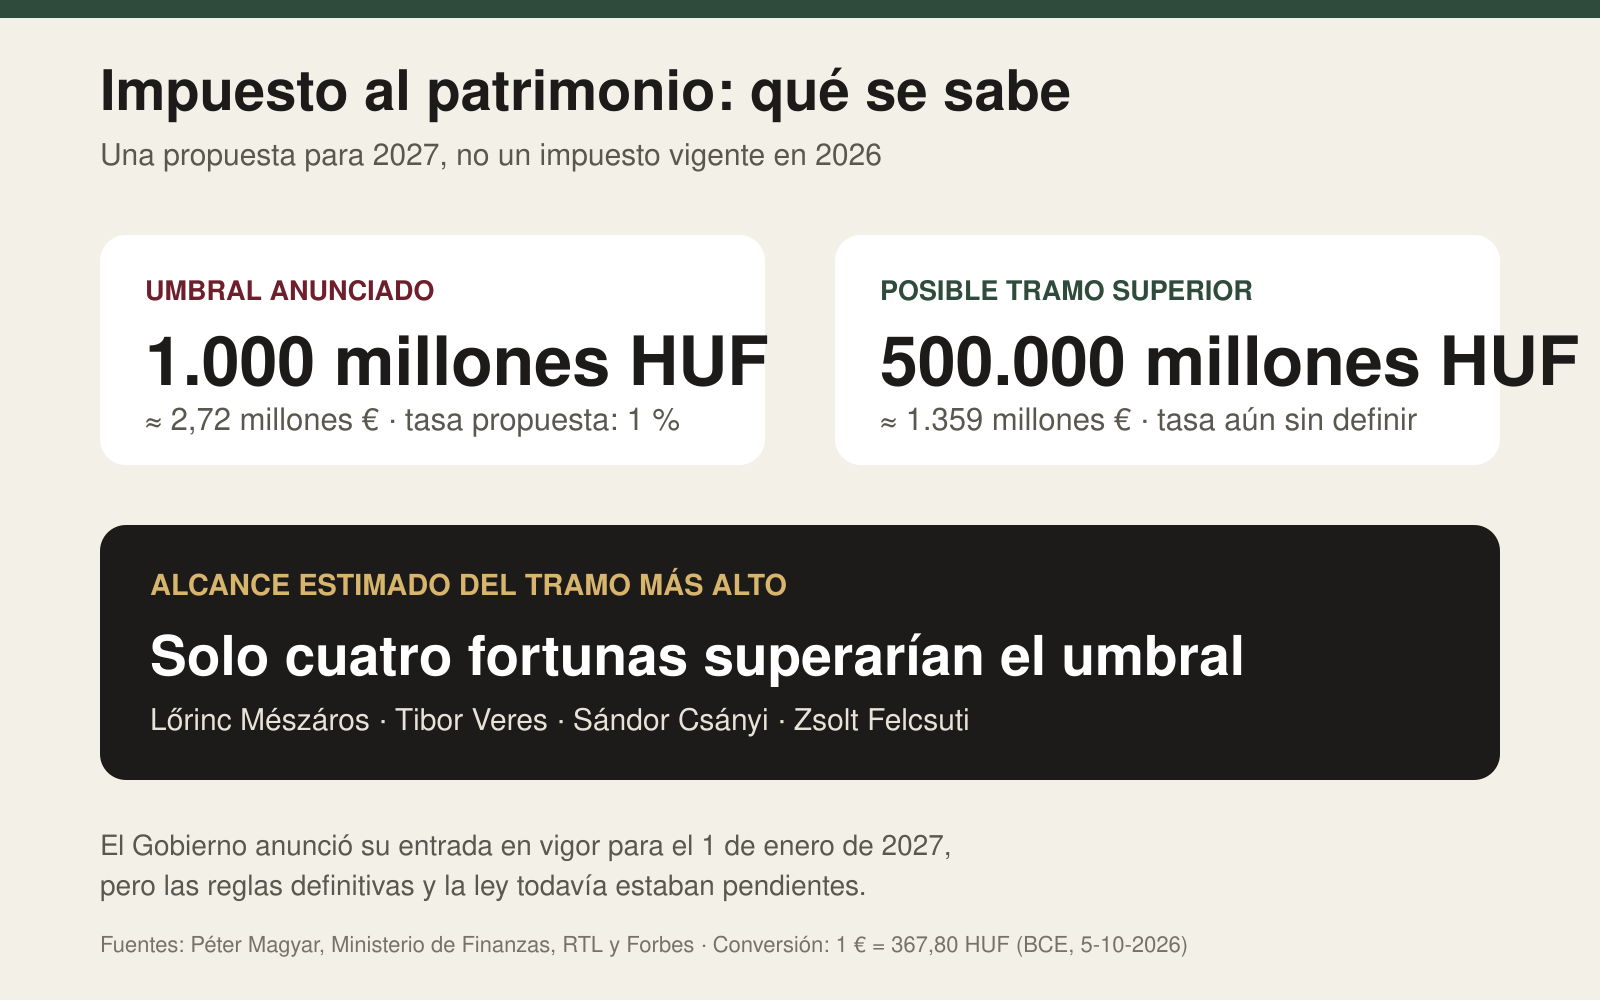
El Gobierno de Péter Magyar ha anunciado que quiere introducir el 1 de enero de 2027 un impuesto sobre grandes patrimonios, prometido por Tisza durante la campaña electoral. El diseño inicial situaba el umbral en 1.000 millones de forintos (unos 2,72 millones de euros) y una tasa del 1 %. Sin embargo, a 5 de octubre de 2026 la norma todavía no estaba aprobada ni se habían publicado todos sus detalles. Por tanto, no forma parte de los impuestos vigentes descritos arriba.
Un tramo superior que afectaría solamente a cuatro personas
El Gobierno estudia que el futuro impuesto patrimonial sea progresivo. El primer ministro, Péter Magyar, adelantó en Szolnok que las fortunas superiores a 500.000 millones de forintos —unos 1.359 millones de euros— podrían pagar una tasa mayor al 1 %. El Ministerio de Finanzas trabaja desde hace meses en las reglas y el Gobierno pretende aprobar la ley antes de que termine octubre, pero todavía no ha presentado la escala definitiva.
Según un cálculo de RTL basado en la clasificación de Forbes, ese posible tramo superior afectaría únicamente a cuatro personas: Lőrinc Mészáros, Tibor Veres, Sándor Csányi y Zsolt Felcsuti. Son los únicos húngaros cuyas fortunas estimadas superan los 500.000 millones de forintos.
Los cuatro acumulan conjuntamente alrededor de 3,782 billones de forintos —unos 10.283 millones de euros—. RTL calculó que un punto porcentual adicional aplicado sobre ese volumen representaría, de manera teórica, unos 38.000 millones de forintos anuales —aproximadamente 103 millones de euros— más para el presupuesto estatal. La recaudación real dependerá de cómo se defina el patrimonio gravable, las posibles deducciones y el método utilizado para valorar empresas, inmuebles y otros activos.
Esta precisión es importante: no se está hablando de un aumento general de impuestos para la población, sino de un gravamen dirigido al segmento más reducido de las grandes fortunas. El tramo más elevado, si finalmente se aprueba, alcanzaría apenas a cuatro contribuyentes.
Esta panorámica refleja las reglas y anuncios consultados hasta el 5 de octubre de 2026. Las tasas reducidas, los beneficios familiares y los regímenes de empresa contienen requisitos y excepciones que conviene verificar ante la Administración Nacional de Impuestos y Aduanas (NAV) antes de tomar una decisión concreta.
Fuentes y tipo de cambio
Información sobre el impuesto patrimonial: anuncio de Péter Magyar en Szolnok, cálculo de RTL sobre el alcance del tramo superior y clasificación de fortunas elaborada por Forbes. Documentación oficial de la NAV sobre renta y empresas; cambios fiscales de 2026; régimen de gastos presuntos; umbral de exención de IVA; IVA de medicamentos con receta; KIVA; compra de inmuebles; y fiscalidad internacional. Las equivalencias en euros son aproximadas y usan el tipo de referencia del BCE del 5 de octubre de 2026: 1 euro = 367,80 forintos. No representan una cotización de cambio garantizada.