ÚLTIMA HORA | REFORMA FISCAL
El Gobierno de Péter Magyar acaba de someter a consulta pública una reforma fiscal para 2027 que amplía de nuevo la KATA, introduce un impuesto sobre los grandes patrimonios y modifica el régimen EKHO. El paquete todavía no es definitivo: podrá recibir observaciones hasta el 14 de octubre antes de continuar su tramitación.
El Ejecutivo húngaro ha puesto así sobre la mesa una de las modificaciones tributarias más amplias desde el cambio político de abril. La propuesta busca devolver el acceso a la KATA a decenas de miles de pequeños empresarios y, al mismo tiempo, trasladar una mayor carga fiscal hacia los patrimonios más elevados.
Una KATA mucho más amplia
La KATA —el régimen simplificado para pequeños contribuyentes— volvería a estar disponible para buena parte de quienes quedaron fuera tras la reforma de 2022. Entonces, el anterior Gobierno restringió fuertemente este sistema: desde septiembre de aquel año quedó limitado, en términos generales, a empresarios individuales a tiempo completo que facturaban principalmente a particulares.
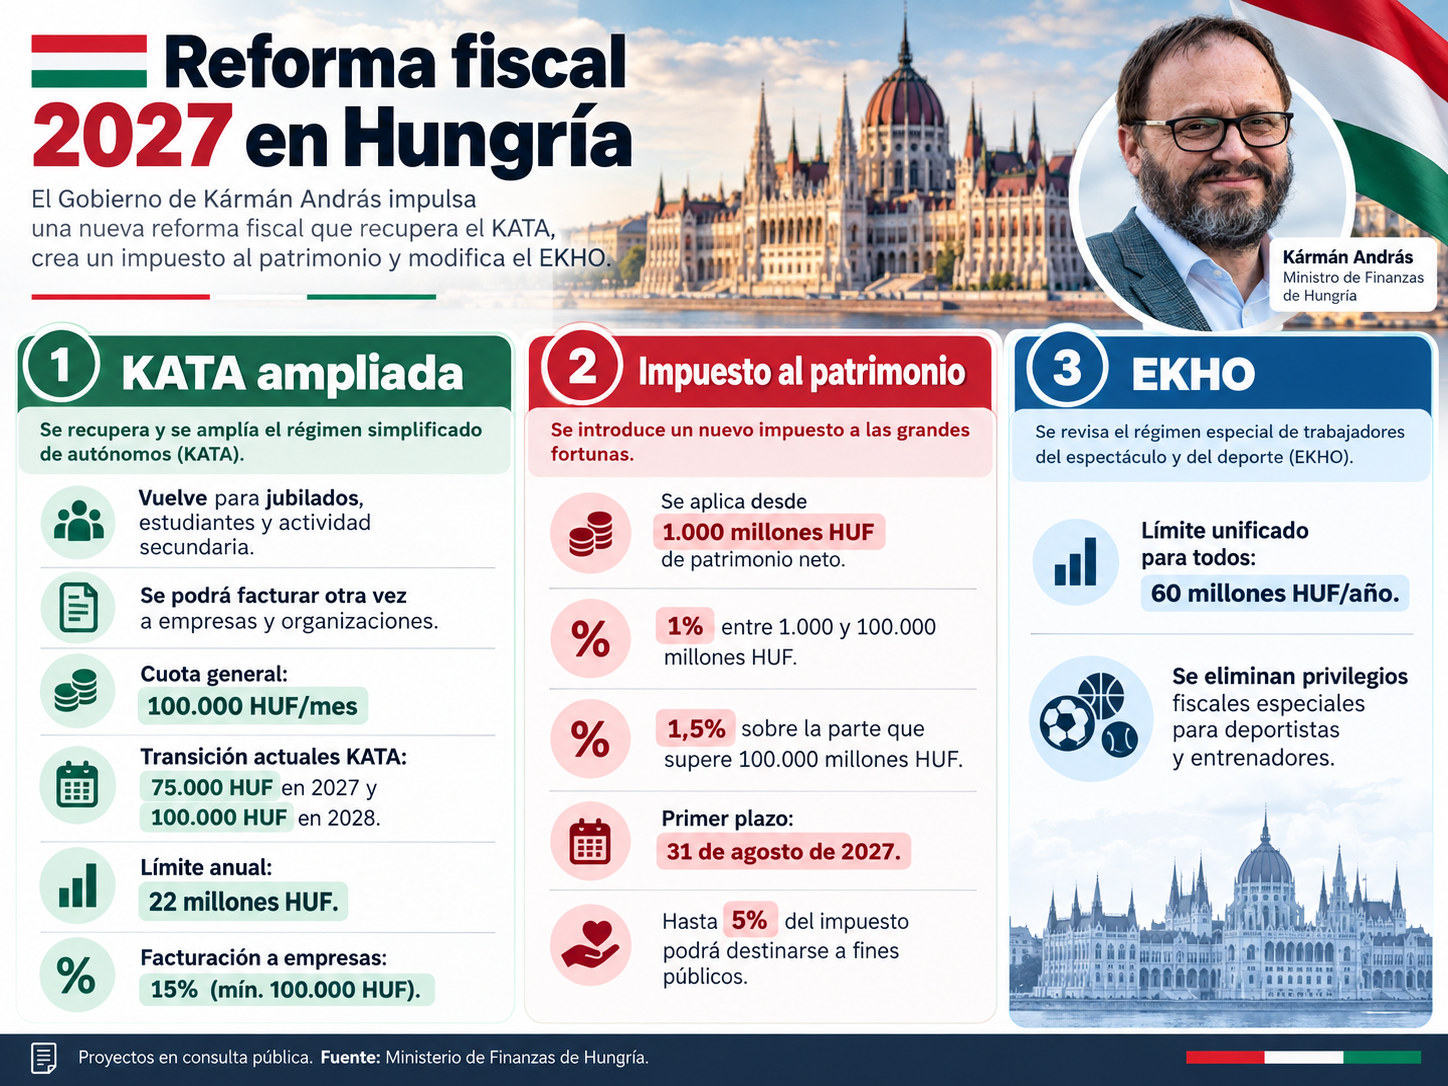
El nuevo proyecto pretende revertir buena parte de esas restricciones. Podrían volver a acogerse a la KATA los empresarios que desarrollen su actividad como segunda ocupación, jubilados y estudiantes universitarios. También se permitiría nuevamente facturar a empresas y otras organizaciones, una de las principales demandas de quienes perdieron el acceso al sistema en 2022.
El Gobierno calcula que más de 100.000 pequeños empresarios podrían incorporarse al régimen ampliado.
Cuánto se pagaría
Para los contribuyentes de actividad principal, la cuota mensual de la nueva KATA sería de 100.000 forintos (unos 274 euros al cambio de referencia del BCE del 6 de octubre). Sin embargo, quienes ya están actualmente en el sistema y facturan exclusivamente a particulares tendrían una transición más gradual: pagarían 75.000 forintos mensuales en 2027 (unos 206 euros) y 100.000 desde 2028 (unos 274 euros).
Los empresarios que utilicen la KATA como actividad secundaria pagarían 50.000 forintos al mes (unos 137 euros).
Una de las novedades más relevantes afecta a quienes facturen a empresas y organizaciones. Esos ingresos quedarían sujetos a una carga del 15 %, aunque la cuota KATA ya abonada se computaría dentro de ese importe. Según la explicación del Gobierno, un empresario a tiempo completo podría ingresar hasta unos ocho millones de forintos anuales sin pagar, por esa parte, más que la cuota mensual de 100.000 forintos.
Además, el límite anual de ingresos para permanecer en la KATA subiría de 18 a 22 millones de forintos (de unos 49.300 a unos 60.300 euros), en línea con el límite previsto para la exención subjetiva del IVA a partir de 2027.
Más protección social para los autónomos
Uno de los problemas históricos de la KATA ha sido que, a cambio de una tributación baja y muy sencilla, generaba una base reducida para prestaciones sociales y pensiones.
El nuevo diseño pretende corregir parcialmente ese desequilibrio. El Gobierno quiere elevar considerablemente la base utilizada para calcular la baja por enfermedad, las prestaciones de maternidad y la futura pensión de los contribuyentes acogidos a este sistema.
La idea, según Kármán, es mantener la sencillez administrativa de la KATA pero evitar que esa ventaja fiscal termine traduciéndose en una protección social demasiado baja.
Impuesto al patrimonio desde los 1.000 millones de forintos
La segunda gran pieza del paquete fiscal es el nuevo impuesto sobre el patrimonio. Según el proyecto, comenzaría a aplicarse el 1 de enero de 2027 a las personas cuyo patrimonio neto supere los 1.000 millones de forintos (aproximadamente 2,74 millones de euros).
La escala prevista establece un gravamen del 1 % para el tramo comprendido entre 1.000 y 100.000 millones de forintos (aproximadamente entre 2,74 y 274 millones de euros), y del 1,5 % para la parte del patrimonio que supere los 100.000 millones.
El cálculo abarcaría bienes inmuebles, inversiones, participaciones empresariales y otros activos. También se incluirían, con las reglas correspondientes, los bienes situados en el extranjero y los patrimonios gestionados mediante estructuras fiduciarias. Las deudas y créditos pendientes podrían descontarse para determinar el patrimonio neto.
El Ejecutivo pretende además evitar que la obligación pueda eludirse transfiriendo bienes al cónyuge o a hijos menores. El sistema será de autoliquidación y la Administración Nacional de Impuestos y Aduanas, NAV, preparará herramientas en línea para ayudar a determinar tanto la obligación de declarar como el valor de los inmuebles.
Los residentes fiscales en Hungría podrían tributar tanto por sus bienes en el país como por su patrimonio en el extranjero, respetando los convenios internacionales para evitar la doble imposición. En el caso de personas no residentes, el impuesto afectaría fundamentalmente a inmuebles y participaciones societarias situadas en Hungría.
Los impuestos ya pagados sobre inmuebles y vehículos podrían descontarse de la cuota patrimonial. El primer plazo de declaración y pago sería el 31 de agosto de 2027, tomando como referencia la situación patrimonial al cierre de 2026.
Nuevos detalles sobre el impuesto al patrimonio
El 10 de octubre, el ministro de Finanzas, András Kármán, amplió los detalles de la propuesta: los contribuyentes podrían destinar el 5 % del impuesto a fines de interés público. También explicó que los matrimonios podrían distribuir la carga por mitades o atribuirla al titular del patrimonio, teniendo en cuenta las reglas patrimoniales de la pareja. El patrimonio de los menores se sumaría al del progenitor que ejerce la responsabilidad parental, con excepciones para ingresos propios y bienes heredados.
La Administración Nacional de Impuestos y Aduanas (NAV) prepararía herramientas de cálculo para facilitar la valoración del patrimonio, incluidos los inmuebles. Para las empresas, se utilizarían sus cuentas y otros datos de valoración. Estos detalles fueron recogidos por Infostart, a partir de información de MTI.
El impuesto sigue siendo un proyecto: todavía no está en vigor. La consulta pública oficial termina el 14 de octubre de 2026. La entrada en vigor anunciada para enero de 2027 depende de la aprobación del texto definitivo; las disposiciones pueden cambiar durante la tramitación.
Un cambio respecto a los planes iniciales
El diseño anunciado es más concreto y, en el tramo superior, más exigente que algunas versiones discutidas durante los últimos meses. Péter Magyar había adelantado a finales de septiembre que el impuesto sería más estricto de lo previsto originalmente. Finalmente, el tipo del 1,5 % comenzaría a aplicarse ya sobre la parte que exceda los 100.000 millones de forintos.
Según un cálculo citado por Portfolio a partir de la lista de grandes fortunas de Forbes Hungría, unas tres decenas largas de personas podrían encontrarse por encima de ese umbral de 100.000 millones. El número real de contribuyentes, sin embargo, dependerá de las reglas definitivas de valoración y de cómo se determine el patrimonio neto por persona.
El proyecto incorpora además una posibilidad poco habitual: los contribuyentes podrían destinar el 5 % de su impuesto patrimonial a fines de interés público.
Menos privilegios dentro del EKHO
La reforma incluye también cambios en el EKHO, otra modalidad simplificada de tributación utilizada por determinados profesionales. Hasta ahora existían límites mucho más altos para deportistas profesionales, entrenadores y empleados de organizaciones deportivas internacionales.
Los deportistas profesionales podían acogerse al sistema hasta ingresos anuales de 500 millones de forintos y otros profesionales vinculados al deporte hasta 250 millones, frente al límite general de 60 millones.
Desde el 1 de enero de 2027, el Gobierno propone unificar ese techo en 60 millones de forintos para todos los contribuyentes acogidos al EKHO (unos 164.400 euros anuales). El argumento oficial es eliminar excepciones consideradas injustificadas y aplicar las mismas reglas fiscales a actividades profesionales diferentes.
La filosofía del paquete: pequeños empresarios y grandes patrimonios
Las tres medidas responden a una misma orientación política: facilitar la actividad de los pequeños empresarios, reforzar su protección social y trasladar una mayor parte de la carga tributaria hacia los patrimonios más elevados.
El Gobierno presenta la reforma como un paso hacia un sistema fiscal más sencillo y homogéneo. Pero su alcance definitivo dependerá de la consulta social, de las modificaciones que introduzca el Ministerio de Finanzas y, posteriormente, de la aprobación parlamentaria.
La consulta pública sobre los proyectos de KATA y del impuesto al patrimonio permanecerá abierta hasta el 14 de octubre. A partir de ahí comenzará la fase decisiva para saber qué partes de la propuesta llegarán intactas a la legislación de 2027.
Fuentes: Ministerio de Finanzas de Hungría, Gobierno de Hungría, NAV y Portfolio.
Equivalencias en euros: cálculos aproximados con el tipo de referencia del Banco Central Europeo del 6 de octubre de 2026: 1 euro = 364,95 forintos. Las cifras en euros son orientativas y pueden variar con el tipo de cambio.
Pingback: HUNGRÍA AL DÍA | 7 de octubre de 2026 - Hungría Hoy